中文
大额存单和国债哪个好?和定期存款有什么区别,利率、提前取钱和安全性怎么比
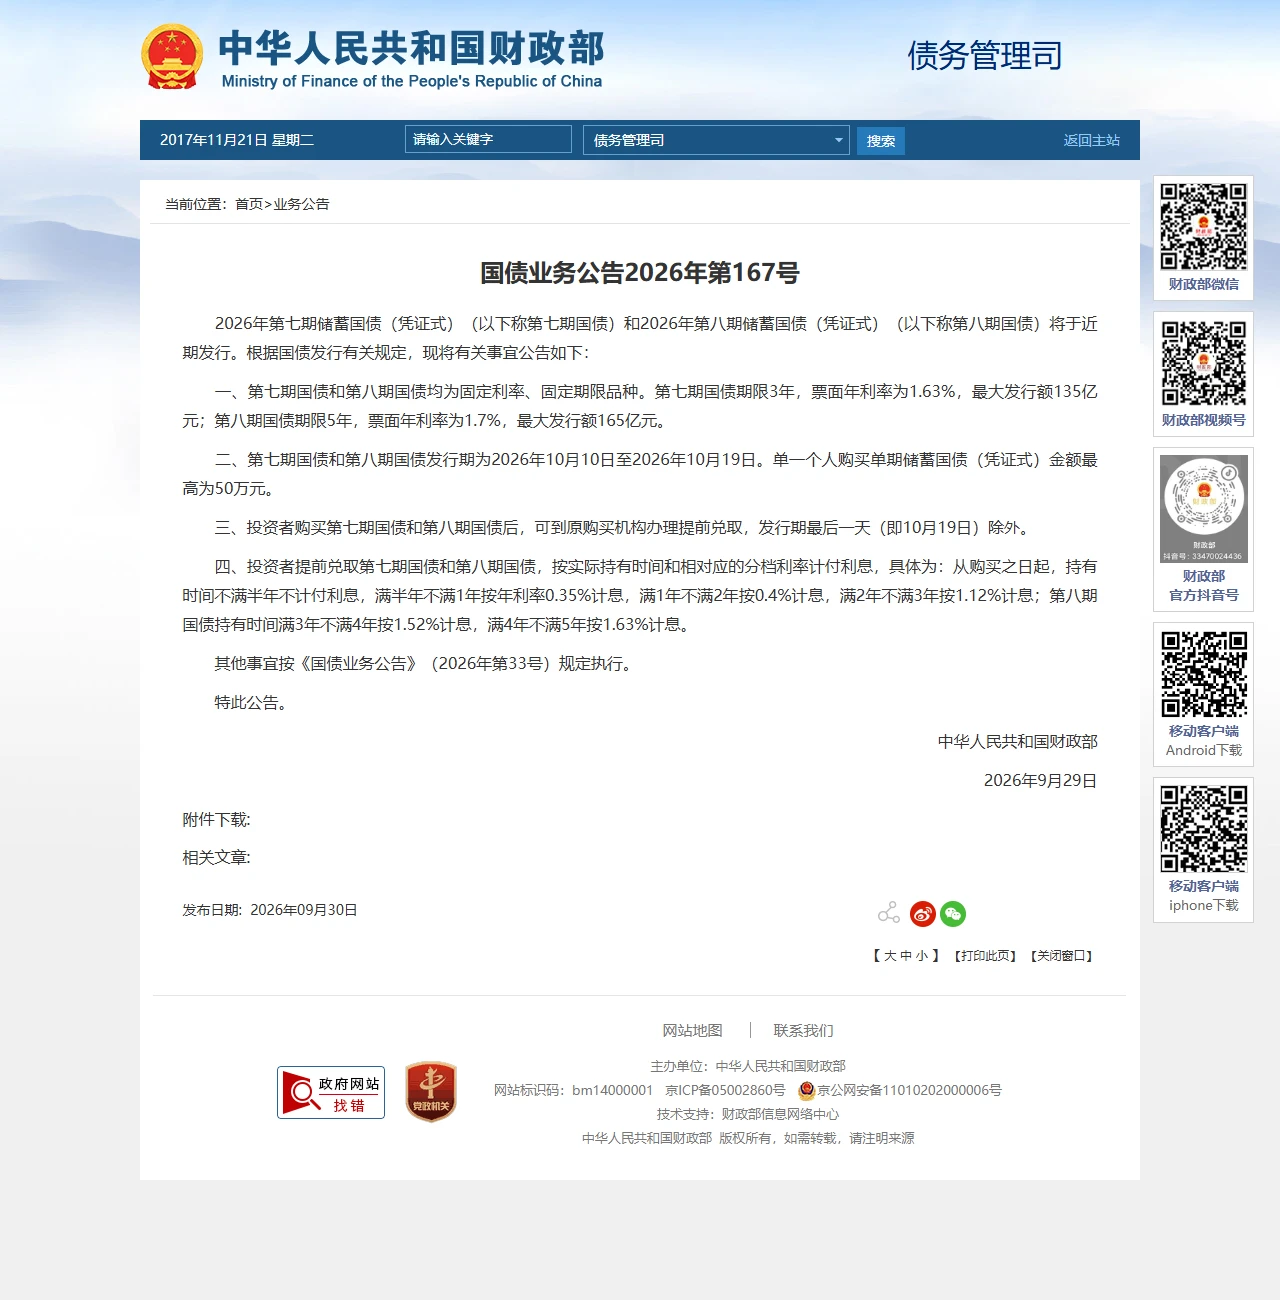
三五年用不上的钱,按 2026 年 10 月的利率,储蓄国债最高:3 年期 1.63%,5 年期 1.70%。其次是大额存单,中国银行今年 7 月那期 3 年 1.55%、5 年 1.60%,20 万元起存。普通定期最低,中行挂牌 3 年 1.25%、5 年 1.30%。三者的利息眼下都不用交个人所得税,所以直接比利率就行。
按 20 万元存 3 年算,到期利息大约是:定期 7500 元,大额存单 9300 元,储蓄国债 9780 元。国债比定期多出 2280 元。但哪个适合你,还要看三件事:
- 钱有没有可能提前用。三样东西提前取都要吃亏,只是亏法不同。大额存单可以转让给别人,损失最小;储蓄国债和定期提前取,利息会少掉一大截。下面有具体算例。
- 有没有 20 万。不到 20 万买不了大额存单,选择就剩储蓄国债和定期。
- 能不能抢到国债。储蓄国债每期额度有限,发行头一两天常常就卖完。凭证式第七、八期的发行期到 10 月 19 日,11 月 10 日起还有一期电子式,利率到时才公布。
大额存单和国债哪个好:现在各自多少利率
先把四样东西摆在一张表里。记账式国债是在银行柜台或证券账户里买卖的国债,价格每天在变,这里给的是 10 月 16 日的市场收益率。
| 期限 | 定期存款 | 大额存单 | 储蓄国债 | 记账式国债 |
|---|---|---|---|---|
| 1 年 | 0.95% | 1.10% | 没有 1 年期 | 1.17% |
| 3 年 | 1.25% | 1.55% | 1.63% | 1.27% |
| 5 年 | 1.30% | 1.60% | 1.70% | 1.38% |
| 起点 | 50 元 | 20 万元 | 100 元 | 100 元面值 |
定期为中国银行挂牌利率,2025 年 5 月 20 日起执行,到 2026 年 10 月没有再调;大额存单为中行 2026 年第一期(7 月 1 日发售)常规产品;储蓄国债为财政部 2026 年第五至第八期;记账式国债为中债国债收益率曲线 10 月 16 日数据。各家银行、各期产品的利率会不同。
表里能看出两点。一是储蓄国债和大额存单的利率只差零点零几个百分点,20 万存 3 年差 480 元左右,远不如能不能买到、能不能提前取重要。二是记账式国债的收益率反而不高,3 年期只有 1.27%,它的好处在于随时能卖,后面会讲。
农业银行同期发售的大额存单利率和中行基本一样:1 年 1.1%,3 年 1.55%,5 年 1.6%。如果你常用的银行报价明显低于这个数,可以去别的银行比一比。
大额存单和定期存款的区别
大额存单本质上就是一种定期存款,人民银行的规定写明它「属一般性存款」。差别在于:
- 门槛:个人 20 万元起,定期 50 元起。20 万的门槛 2016 年就从 30 万降下来了,不是今年的新规。
- 利率:同期限比定期高 0.15 到 0.3 个百分点。
- 转让:多数大额存单可以转让给别人,在手机银行里挂出去,有人接手就能拿回本金和已经产生的利息。定期不能转让。
- 部分提前支取:中行、建行的大额存单都允许多次部分提前支取,取出的部分按活期计息,剩下的照常计息;建行要求剩下的金额不能低于起存点。普通定期一般只允许部分提前支取一次。
- 额度:大额存单按期发行,每期有额度,热门期限会卖完;定期随时能存。
人民银行今年 6 月就新的《大额存单管理办法》公开征求意见,拟允许银行在自己的渠道里办理转让,起存金额仍是 20 万元。到 10 月 18 日还没有正式发布,现行规则不变。
中途要用钱,各亏多少
提前取钱是这几样东西差别最大的地方。还是 20 万元买 3 年期,存满 1 年就要用钱:
| 品种 | 提前取的规则 | 到手利息(约) |
|---|---|---|
| 定期存款 | 全部按活期 0.05% 计息 | 100 元 |
| 大额存单,提前支取 | 按活期 0.05% 计息 | 100 元 |
| 大额存单,转让给别人 | 按成交价,接手的人付你本金和应计利息 | 接近 3100 元,视成交价而定 |
| 储蓄国债(电子式) | 按 1.63% 计息,扣 180 天利息,收 1‰ 手续费 | 约 1450 元 |
| 储蓄国债(凭证式) | 满 1 年不满 2 年按 0.4% 计息,收 1‰ 手续费 | 约 600 元 |
按单利粗算。储蓄国债的规则来自财政部各期发行公告;大额存单转让价由买卖双方定,接手的人往往要你让出一点利息。换成你自己的金额和持有月数,用存款利息计算器算一遍。
还有几条容易踩的坑:
- 储蓄国债买入后不满 6 个月取出,一分利息都没有,还要付 1‰ 手续费,20 万就是 200 元。
- 电子式储蓄国债发行期内不能兑取;凭证式在发行期最后一天不能兑取。提前兑取都要去网点柜台办。
- 凭证式不能转让,只能找原来买的银行兑取。
- 大额存单能不能转让、能不能部分支取,每一期的写法不同,买之前在手机银行里点开产品说明看一眼。
所以,1 年内可能要用的钱,不适合放进 3 年、5 年的产品里,哪怕利率高一点。这部分钱该放在哪,见应急金放哪里。
哪个更安全:存款保险和国债
- 定期和大额存单都是存款,受《存款保险条例》保护:同一个人在同一家银行的存款,本金加利息合计 50 万元以内全额赔付。大额存单动辄几十万,超过 50 万的部分最好分到不同的银行。
- 储蓄国债和记账式国债不是存款,不在存款保险范围里。它们是财政部代表国家发行的债务,到期由国家还本付息,银行只是代销,银行出问题不影响国债本身。
对普通人来说,在 50 万以内,这几样东西的安全性差别不大。真正要防的是买错产品:银行柜台推荐的「理财」「结构性存款」「保险」不是存款,也不是国债,利率看着差不多,规则完全不同。买之前确认合同上写的是「大额存单」或「储蓄国债」。
税的问题很简单:国债利息按《个人所得税法》免征个人所得税;储蓄存款利息从 2008 年 10 月 9 日起暂免征收。眼下两者都不用交税。
去哪买,什么时候买
- 储蓄国债:在承销银行的网点、手机银行(电子式)或柜台(凭证式)买,每人每期最多 50 万元。财政部每月 10 日前后开始发行,具体在财政部债务管理司网站的「业务公告」里提前公布。想买的话,发行第一天早上就去,额度常常当天就没了。
- 大额存单:在银行手机银行的「存款」或「大额存单」栏目里买,看清期限、利率、能否转让和认购截止日。买不到新发的,可以在转让区看别人挂出来的,剩余期限短一些,利率按成交价折算。
- 记账式国债:银行柜台(网点、网银、手机银行)或证券账户都能买,100 元面值起。它随时能卖,但价格会随市场利率反向波动,期限越长波动越大;拿到期就能拿回面值和全部利息。
- 定期存款:随时存,适合金额不到 20 万、又买不到国债的时候。
想分批用钱的,可以搭一个梯子:把钱分成几份,分别放 1 年、2 年、3 年,每年都有一份到期,到期后再续存成 3 年。这样既能拿到较长期限的利率,每年又有一笔钱能动。
不在用人民币存款的地方
很多地方都有类似的「存款还是政府债券」的选择,名称不同,思路一样:
- 香港:政府面向 65 岁及以上居民发行「银色债券」,利率与通胀挂钩、有保底;存款受香港存款保障计划保护。发行安排见香港政府债券网站。
- 新加坡:新加坡储蓄债券(Singapore Savings Bonds)每月发行,可以随时赎回不罚息;也可以买短期国库券(T-bills)。详情在新加坡金融管理局网站。
- 美国:银行定期存单(CD)和短期国库券(T-bills)的比较,关键在国库券利息免州税和地方所得税,扣完税以后国库券往往更划算。短期国库券怎么买,见短期国债凭什么算「稳」。
- 其他国家和地区:先查两件事,一是当地存款保险的赔付上限,二是政府有没有面向个人发行的储蓄债券或短期国库券、利息怎么征税,然后比较扣税以后实际到手的利息,而不是只看标价利率。
怎么选
- 选储蓄国债:钱确定 3 到 5 年不用,能在发行日抢到额度,想拿最高的利率。
- 选大额存单:有 20 万以上,想要接近国债的利率,又希望万一要用钱时能转让出去、少亏一点。
- 选定期存款:金额不到 20 万、国债没抢到,或者只存 1 年以内。
- 选记账式国债:想随时能卖,能接受价格小幅波动;适合放 1 到 3 年期这类短期品种。
不管选哪样,都算一下扣掉通胀后还剩多少。国家统计局公布的 8 月居民消费价格同比上涨 0.8%,1.63% 的国债扣掉以后,实际收益大约 0.8%。用实际收益计算器可以按你自己的数字算。
常见问题
- 大额存单和国债哪个好?
- 看你更在意利率还是灵活性。2026 年 10 月,储蓄国债 3 年 1.63%、5 年 1.70%,比中行大额存单的 1.55%、1.60% 略高,但每期额度有限,提前兑取要扣利息。大额存单 20 万起,多数可以转让,提前要用钱时损失更小。钱确定几年不用、又能买到,选国债;可能提前用,选大额存单。
- 大额存单和定期存款有什么区别?
- 大额存单也是一种定期存款,同样受存款保险保护。区别是个人 20 万元起存、利率比同期限定期高 0.15 到 0.3 个百分点,多数可以转让给别人,有的还允许多次部分提前支取。普通定期 50 元起存、不能转让、随时能存。
- 储蓄国债提前兑取损失多少?
- 不满 6 个月取出没有利息。电子式满 6 个月不满 24 个月按票面利率计息但扣 180 天利息,满 24 个月不满 36 个月扣 90 天;凭证式按持有时间分档计息,满 1 年不满 2 年只按 0.4% 算。两种都收本金 1‰ 的手续费。20 万元 3 年期存满 1 年取出,电子式到手利息约 1450 元,凭证式约 600 元。
- 国债和大额存单受存款保险保护吗?
- 大额存单属于存款,受存款保险保护,同一个人在同一家银行本息合计 50 万元以内全额赔付。国债不是存款,不在存款保险范围里,它是财政部代表国家发行的债务,到期由国家还本付息,银行只是代销。
- 大额存单和国债的利息要交税吗?
- 目前都不用。国债利息按《个人所得税法》免征个人所得税,储蓄存款利息(包括大额存单)从 2008 年 10 月 9 日起暂免征收个人所得税。
资料来源
- 中国银行:人民币存款利率表(2025-05-20):活期与各期限整存整取挂牌利率。
- 中国银行:2026 年第一期个人大额存单:各期限利率、提前支取与转让规则。
- 中国农业银行:2026 年个人大额存单:各期利率与认购期。
- 财政部:国债业务公告 2026 年第 167 号与2026 年电子式储蓄国债第七、八期:利率、额度、提前兑取规则。
- 财政部:2026 年第四季度国债发行有关安排:11 月电子式储蓄国债发行时间。
- 财政部:中国国债收益率曲线:10 月 16 日各期限收益率。
- 中国人民银行:《大额存单管理办法(征求意见稿)》:20 万元起点、属一般性存款、转让渠道。
- 《存款保险条例》:50 万元最高偿付限额。
- 《个人所得税法》与财税〔2008〕132 号:国债利息免税、储蓄存款利息暂免征收。