中文
应急金放哪里,急用那天才拿得出来活期、货币基金、定期和通知存款怎么分,各自的限制和代价
中国银行 2025 年 5 月 20 日起执行的挂牌利率里,活期是 0.05%。一笔 3.6 万元的应急金全放活期,一年利息大约 18 元;换成三个月定期,挂牌 0.65%,一年滚下来约 234 元。差出来的两百多元,就是很多人把应急金挪来挪去的理由。
挪的时候最容易出的事,是钱挪到了一个平时看着随取随用、真到急用那天却只能先拿一部分的地方。下面的分法先保证拿得出来,再去争那点利息。应急金该留多少,先用应急金计算器按每月必要支出算出来,这里只讲放在哪。
本文目录
能不能放应急金,问两句就够
第一句:这笔钱今天,最晚一两天内,能不能回到我的借记卡上,不用等谁审批?第二句:回来的是不是我以为的那个数,顶多差一点利息?
急事通常不等人。老人住院要先交押金,工作突然没了下个月房租照付,车在高速上坏了要叫拖车。哪一件都不会等基金净值涨回来,也不会等七天通知期满。两句里有一句答不上来的地方,放别的钱可以,放应急金不行。
利息是第三句要问的,分量比想象中轻。按现在的挂牌利率,3.6 万元放在哪儿,一年的利息差也就一两百元;拿不拿得出来的差别只在出事那一天显现,差的可能是整笔钱。
按多快要用,分三层放
大多数急事不会第一天就把应急金用光。失业是一个月一个月往外掏,看病、修房子常常是一笔大的加后续几笔小的。所以钱可以分三处放,一层比一层慢一点、利息高一点。
| 层 | 放多少 | 放在哪 | 多快回到借记卡 | 存款保险 |
|---|---|---|---|---|
| 第一层 | 半个月到一个月的开销 | 常用借记卡的活期 | 本来就在卡上 | 有 |
| 第二层 | 一到两个月 | 货币基金,或银行的现金管理类理财 | 快速赎回当天到,但每只基金在每个渠道每天最多 1 万元;超出的走普通赎回,一般下一个交易日以后到 | 没有,它不是存款 |
| 第三层 | 剩下的三到四个月 | 三个月或半年期定期;钱多的可以放通知存款 | 提前支取当天拿到,取出的部分按活期计息 | 有 |
到账时间写的是常见情况。银行的现金管理类理财也设了快速赎回额度,买之前在产品页上看清;自己这条链路,最好拿一小笔钱实测一次。
第一层留多大,取决于另外两层最慢要多久到。第二层如果全在一只货币基金里,急用 3 万元当天只能快速拿到 1 万元,剩下 2 万元要等下一个交易日以后;周五晚上出的事,可能要等到下周一、周二。第一层就是用来垫这几天的。
收入不稳定的、家里只有一个人挣钱的,前两层放多一点;有固定工资、配偶也有收入的,第三层可以放多一点。没有哪种分法更对,看的是这笔钱真用起来会花得多快。
三层各拿多少利息
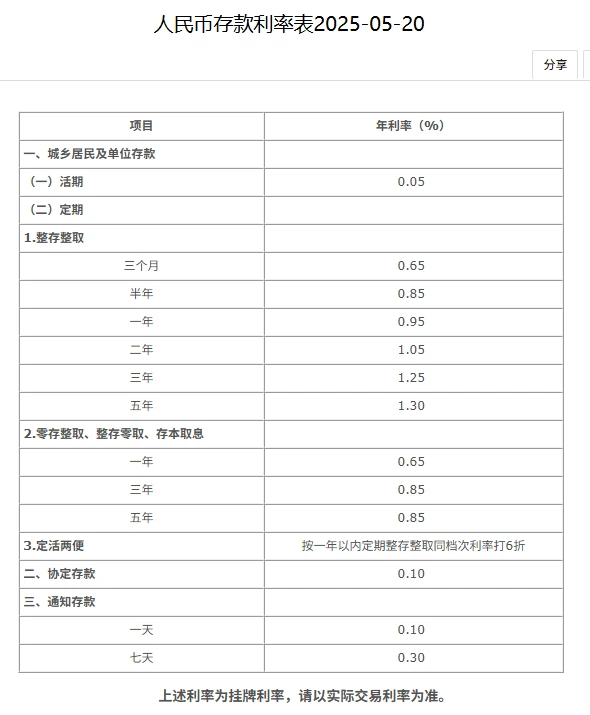
表里几组数可以直接拿来算:活期 0.05%,三个月定期 0.65%,半年 0.85%,一年 0.95%,七天通知存款 0.30%。各家银行、各地分行实际执行的利率会有上下,存之前手机银行确认页上显示的那个,才是你拿到的数。
| 怎么放 | 算法 | 一年利息 |
|---|---|---|
| 全放活期 | 36000 × 0.05% | 约 18 元 |
| 6000 元活期 + 1.2 万元货币基金 + 1.8 万元三个月定期滚存 | 3 + 货币基金收益 + 117 | 约 120 元,再加货币基金收益 |
| 全放三个月定期 | 36000 × 0.65% | 约 234 元,但急用时每一笔都要提前支取 |
定期滚存按每次到期原利率续存粗算。货币基金的收益看它的七日年化,每天都在变,这里不替它填数。
三行之间,一年差的是一两百元。这点钱不值得拿流动性去换,也不必白白放弃:第一层以外的钱,放在能取出来、本金不受损的地方,利息顺手就拿了。想看扣掉通胀之后还剩多少,把利率填进实际收益计算器。
货币基金的「随时取」每天有上限
2018 年 6 月 1 日,人民银行和证监会联合发布《关于进一步规范货币市场基金互联网销售、赎回相关服务的指导意见》,给「T+0 赎回提现」定了上限:单个投资者持有的单只货币基金,在单一销售机构,每天快速到账不超过 1 万元。余额宝当时就把转出到银行卡的快速到账额度,从每天 5 万元降到了 1 万元。
普通赎回不受这个额度限制,只是要等,一般是下一个交易日到账,碰上周末和长假就往后排。国庆、春节前后急用钱,这几天要算进去。
办法很简单:第二层别全放在一只基金、一个平台里。拆成两三只,或者银行 App 放一只、支付平台放一只,每天能快速取出的就是 2 万、3 万元。第一层留足,也能少依赖快速赎回。
还要记着货币基金不是存款。它投的是短期债券、存单、回购这类,风险很低,但净值不保证,也不在存款保险范围里。
定期和通知存款提前取,损失的是什么
很多人不肯把应急金存定期,是怕急用时取不出来。规则其实比想象的宽。《储蓄管理条例》第二十四条写的是:未到期的定期存款全部提前支取,按支取日挂牌的活期利率计息;部分提前支取,取出的部分按活期算,剩下的部分到期仍按原来的定期利率。
也就是说,提前取定期,损失的只是这段时间定期和活期之间的利息差,本金一分不少,当天就能取。1.8 万元的三个月定期存了两个月就急用,按挂牌利率算,少拿的利息是 18000 ×(0.65% − 0.05%)× 2/12,约 18 元。
第三层还可以拆开存,让它每个月都有一张快到期。比如把 1.8 万元分成三张 6000 元的三个月定期,这个月存一张,下个月存一张,再下个月存一张,都设成到期自动转存。之后每个月都有一张到期,急用时先取最快到期的那张,利息损失最小。
通知存款适合钱比较多的人。人民银行《通知存款管理办法》规定,个人最低起存 5 万元、最低支取 5 万元,分一天和七天两种,要提前一天或七天通知银行。没通知就取、取的金额和约定的不一样、实际存期不够通知期,取出的部分都按活期计息;部分支取后剩下不到 5 万元,会被清户。七天通知存款在中国银行挂牌 0.30%,高于活期、低于三个月定期,好处只在于不用锁定三个月。
储蓄国债也常被拿来放闲钱。它不能转让,提前兑取要扣一部分利息、再收手续费,规则在短期国债里写过。一年以上确定不用的钱放它合适,放应急金有点勉强。
哪些钱在存款保险里
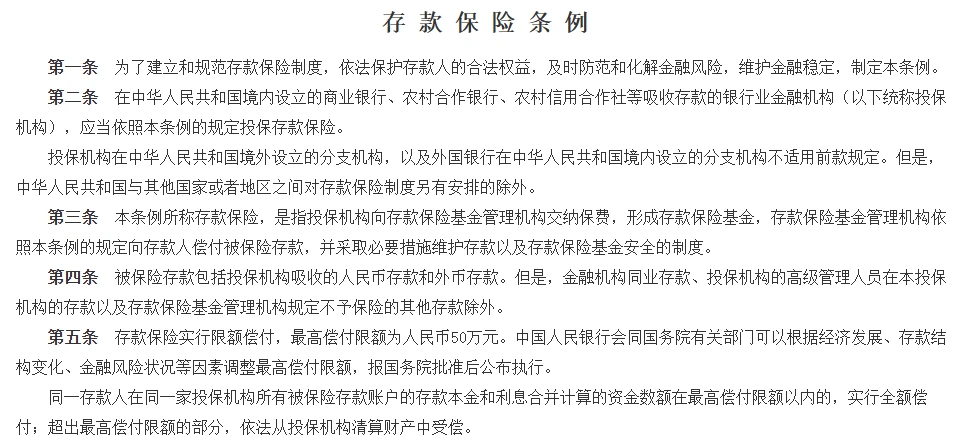
按《存款保险条例》,境内设立的商业银行、农村合作银行、农村信用社等吸收的人民币存款和外币存款都在保障范围里。同一个人在同一家银行所有存款的本金加利息合并计算,50 万元以内全额偿付。应急金一般到不了这个数,放一家银行就够。
有两处要看清。一是保的是存款:活期、定期、通知存款都算;货币基金、银行理财、保险、基金都不算,哪怕是在银行 App 里买的。二是条例第二条写明,外国银行在中国境内设立的分行不适用;这类分行和在境内注册成立的外资银行不是一回事,存之前看一眼开户凭证上的机构全称。
这些地方不适合放应急金
股票、股票基金过不了第二句:丢工作的那个月,可能正是基金跌掉一成多的那个月。债券基金看着稳,利率往上走的时候净值也会回撤,急用那天未必在高点。
黄金是保值用的,不是应急用的。卖出要吃买卖价差,金店回收还要扣费,急用那天金价在什么位置由不得你;价差大概多少,买黄金的几种方式里算过。
比特币一周涨跌一两成是常事,提现还要经过交易所,交易所可以暂停提币。稳定币的价格大多数时候贴着 1 美元,但它不是存款,没有存款保险。它们可以是投资的一部分,不该出现在应急金里。
借给亲友的钱,什么时候能要回来不由你定。信用卡额度、各种消费贷能救急,但那是借来的钱,要还、要付息,逾期还影响征信;把它们算进应急金,等于把最难的那个月的压力推到后面几个月。
家里放一点现金有用:手机没电、网络或支付出故障的时候,几百到一两千元能撑几天。再多就只是不生息,还怕丢。
一个下午办完
- 先定数。每月必要支出 6000 元、留六个月,就是 3.6 万元:6000 元留在常用借记卡,1.2 万元放货币基金,1.8 万元存三个月定期。
- 第二层选两只货币基金,或者银行 App 一只、支付平台一只,各放 6000 元。买之前在产品页找到快速赎回或快速转出的额度说明。
- 第三层照上面的办法拆成三张存单,每个月存一张,都设成到期自动转存。
- 拿小钱试一次:从货币基金快速转出 100 元,再普通赎回 100 元,记下各自几点到账。
- 给这几个账户、产品改个备注名,比如「应急金,别动」,别和日常花的钱混在一起。
- 定好用掉之后怎么补:先补借记卡,再补货币基金,最后补定期。
- 每年挑一个固定日子,看一次每月必要支出涨了没有,按新的数重新分三层。
从零开始攒,也按这个顺序填:先攒够借记卡上那一层,再攒货币基金,定期最后存。
常见问题
- 应急金放余额宝这类货币基金安全吗
- 风险很低,但它不是存款,不在存款保险范围里,净值也不保证。另一个限制是快速赎回:单只基金在单个渠道每天最多快速到账 1 万元,超出的部分走普通赎回,一般要等到下一个交易日以后。所以它适合放应急金的一部分,而且最好分在两三只基金或两个渠道里。
- 应急金可以存定期吗
- 可以放一部分。按《储蓄管理条例》,定期提前支取只是取出的部分按活期利率计息,本金不受损,当天就能取,也可以只取一部分。把定期拆成几张、错开存入的月份,每个月都有一张快到期,急用时损失的利息更少。
- 应急金需要分几家银行存吗
- 一般不需要。存款保险按同一个人在同一家银行的存款本金加利息合并计算,50 万元以内全额偿付,应急金很少超过这个数。要留意的是货币基金、银行理财不属于存款,不在这个保障里。
- 应急金可以买银行理财或者黄金吗
- 不建议。银行理财现在都是净值型,有的还有封闭期,赎回也要时间;黄金卖出要吃买卖价差,急用那天金价在什么位置由不得你。这两样更适合应急金以外、几年内用不上的钱。
资料来源
- 中国银行:人民币存款利率表(2025-05-20):活期、定期、通知存款的挂牌利率。
- 中国政府网:《存款保险条例》:保障范围与 50 万元最高偿付限额。
- 中国政府网:《储蓄管理条例》:第二十四条,定期存款提前支取的计息规则。
- 中国政府网:《通知存款管理办法》:起存与支取金额、通知期和按活期计息的情形。
- 首都之窗:货币基金快速提现单日限额 1 万:2018 年指导意见的要点与余额宝额度调整。