中文
本金跟着物价调的国债,为什么照样会亏通胀挂钩国债(TIPS)怎么运作、和普通国债怎么比、什么钱适合放
普通国债在合同上写死的是一个数:借出 1000,到期还 1000,外加约定的利息,这些年物价涨了多少它不管。通胀挂钩国债把这个数换成了会动的:物价涨,本金跟着往上调,利息按调过的本金算。它确实是为怕通胀的人设计的,可买过的人里有不少,是在它价格下跌的那一年才第一次把规则看全。
美国叫它 TIPS,英国叫指数挂钩金边债(index-linked gilts),机制大同小异。中国大陆常见的储蓄国债是固定利率的,不跟物价挂钩,所以很多中文读者对这类东西只听过名字。下面从一张具体的券算起。
本文目录
一张 1000 美元的 TIPS,一年后是什么样
先按美国财政部 TreasuryDirect 页面上的规则走一遍。TIPS 的期限有 5 年、10 年、30 年三种,最低 100 美元起买、以 100 美元递增,每六个月付一次息。它和普通国债的差别集中在本金上:本金会随消费者物价指数(CPI)上调或下调;利率在拍卖时定下来以后不再变,但每次付息,都是用这个固定利率去乘当时已经调整过的本金,所以每期到手的利息金额也会跟着变。
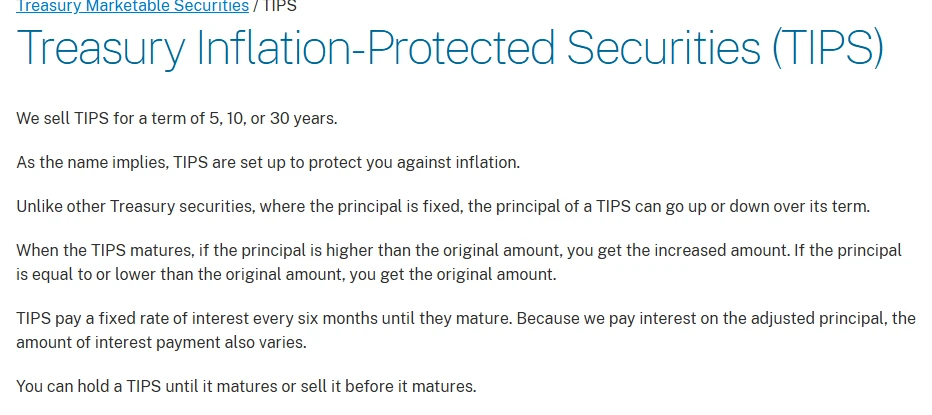
拿一组整数看方向:你买了面值 1000 美元、固定利率 1.5% 的 TIPS,一年里 CPI 涨了 3%,本金就被调到 1030 美元。这一年的利息按 1030 算,约 15.45 美元,比不调整时的 15 美元多一点。差别真正拉开是在后面:如果每年都有几个点的通胀,本金一年年往上叠,到期时你拿回的是被调了很多次的那个数,而不是当初的 1000。实际计算用的是按日推算的指数比率,这里取整只为看清它往哪边走。
碰上通缩,本金会被往下调。到期那一天有一道保护:如果调整后的本金低于原始面值,按原始面值还你。这道底只在持有到期时起作用,中途在市场上卖出,成交价里并没有它。
报价里那个收益率是扣掉通胀之后的
第一次看 TIPS 报价的人,多半会被那个偏低的收益率劝退。普通国债报的是名义收益率,市场对未来通胀的预期已经算在里面;TIPS 报的是实际收益率,也就是在物价之外另给你的那部分,物价上涨的那一截,由本金上调去补。
美联储每天公布的 H.15 利率表,把两种收益率上下挨着列。2026 年 9 月 10 日那一列里,10 年期普通国债是 4.95%,10 年期通胀挂钩国债是 2.55%;5 年期分别是 4.75% 和 2.29%。
2.55% 看着比 4.95% 少了一大截,但两个数装的东西不一样:前者全部是物价之外的回报,后者只是物价之外的那一部分。直接比高低,有点像拿税后工资去比别人的税前工资。想先弄清「实际」和「名义」怎么换算,钱存银行还在缩水那篇用存款利率讲过一遍。
普通国债和它谁更划算
把上面两个 10 年期的数相减:4.95% − 2.55% = 2.40 个百分点。这个差叫盈亏平衡通胀率,可以把它看成市场给未来十年美国平均通胀开出的价。接下来十年的平均通胀如果高于它,买 TIPS 的人最后拿得多;低于它,普通国债拿得多;差不多,两边就差不多。
| 未来十年平均通胀 | TIPS 折算成名义年回报 | 普通国债 | 谁多拿 |
|---|---|---|---|
| 1.5% | 约 4.09% | 4.95% | 普通国债 |
| 2.4% | 约 5.01% | 4.95% | 几乎打平 |
| 3.5% | 约 6.14% | 4.95% | TIPS |
TIPS 一列按 (1 + 2.55%) × (1 + 通胀) − 1 算出,只用来看两者的相对位置。收益率每天在变,你读到时这两个数多半已经不一样了,照这个算法换成当天的数就行。
所以买 TIPS,等于放弃押通胀的方向:高了低了都认,只求到手的钱能跟上物价。愿意这么想的人,它是很顺手的工具。想靠它比普通国债多赚的人,其实是在押未来的通胀会超出今天市场给的那个 2.4%,这和押金价、押汇率一样,是在猜。
挂钩通胀的债为什么也会跌
本金跟着物价调,只保证了一件事:持有到期那天,你拿回的钱能跟上物价。到期之前的价格,由当时的实际收益率决定,而实际收益率每天都在动。
它和普通债券遵循同一条规律:收益率往上走,已经握在手里的券价格往下掉,剩余期限越长,掉得越多。按零息券粗算,实际收益率从 2.5% 升到 3.5%,剩 5 年的券大约跌 4.7%,剩 10 年的约跌 9.3%,剩 30 年的约跌 25%。
很多人第一次买长期限的通胀挂钩债时没想到这一层:物价明明涨得凶,手里的券却在跌。原因是实际利率从很低的位置往上抬的那段时间,价格下跌的速度会盖过本金上调的速度。持有到期的人,最后照样拿回按物价调好的本金;中途要用钱、只能卖出的人,账面上的亏损就是真的。
如果这笔钱几年之内可能要动,挑剩余期限短的,或者干脆放在短期国债里,别拿 30 年期的券去防明年的物价。期限短为什么对利率不敏感,短期国债凭什么算「稳」里有一张按期限列出的跌幅表。
美国 TIPS、I bonds 与英国指数挂钩金边债
TIPS 是可交易的国债,可以在 TreasuryDirect 账户里参加拍卖买入,也能在券商那里买卖。上面讲的本金调整、半年付息和到期保底,说的都是它。
I bonds 是另一条思路。它属于储蓄债券,不在市场上交易,利率由两部分拼成:一个永远不变的固定利率,加一个每六个月重设一次的通胀利率。TreasuryDirect 眼下显示的综合利率是 4.26%,其中固定部分 0.90%,适用于 2026 年 5 月 1 日至 10 月 31 日之间买入的券。从 2025 年 1 月 1 日起它只发电子形式,要在 TreasuryDirect 账户里买。购买上限和最短持有时间另有规定,买之前在同一个网站上看清楚。
英国的指数挂钩金边债由英国债务管理办公室(DMO)发行,本金和每半年的利息都跟零售物价指数 RPI 挂钩,而且有几个月的指数滞后,也就是说这个月付的钱,参照的是几个月前的物价。
在中国大陆,常见的储蓄国债是固定利率,期限一般三年、五年,也不能流通转让。想接触通胀挂钩国债,通常要通过能买境外债券或相关基金的账户,这就又牵涉到换汇额度和境外账户的规则,普通人怎么持有一点美元里讲额度的那一节可以先看。
什么样的钱适合放在这里
一个好用的判断:这笔钱将来要换成的东西,价格会不会跟着物价走。
五年后要付的学费,十年后打算用的养老钱,这类开销本身就会随物价上涨。拿本金也随物价调整的债去对着它,是这类工具最顺手的用法,前提是你真能拿到到期。
一年内可能要动的钱不合适,理由在上一节:中途卖出要吃价格波动。想让它帮你跑赢物价、多挣一截的钱也不合适,它给的就是物价加上一个实际收益率,不会多给。
还有一类人常被推荐它:本币一直在贬值的地方的储户。这里要看清,TIPS 挂钩的是美国的 CPI,英国指数挂钩金边债挂钩的是英国的 RPI,补的是发行国的物价。你家本币对美元贬了多少,它不管;那一部分,靠的是你手里的资产本来就是美元计价这件事。想先算清手上的钱实际收益是正是负,可以把名义收益和通胀率填进实际收益计算器。
常见问题
- 通胀挂钩国债会不会亏钱
- 持有到期的话,你拿回按物价调整后的本金(碰上通缩,到期时至少按原始面值还),再加上一路按固定利率领到的利息,购买力大致能跟上发行国的物价。中途卖出就不一定了:实际收益率上升时价格会跌,剩余期限越长跌得越多。
- TIPS 和普通国债怎么选
- 看你愿不愿意押通胀的方向。两者收益率相减得到的盈亏平衡通胀率是分界线,2026 年 9 月 10 日的 10 年期约为 2.40 个百分点:未来平均通胀高于它,TIPS 拿得多;低于它,普通国债拿得多。只想让到手的钱跟上物价、不想押方向,TIPS 更贴合。
- I bonds 和 TIPS 差在哪
- I bonds 是储蓄债券,不在市场上交易,利率由固定利率加每六个月重设的通胀利率组成,只能在 TreasuryDirect 账户里以电子形式购买。TIPS 是可交易的国债,本金随 CPI 调整,每半年付息,价格会随实际收益率波动。
- 通胀挂钩国债能防本币贬值吗
- 防不了本币对美元的贬值。TIPS 挂钩美国 CPI,英国指数挂钩金边债挂钩英国 RPI,它们补偿的是发行国的物价上涨。本币走弱的那一部分,靠的是你持有美元或英镑资产本身,汇率和换汇额度要另外看。
资料来源
- TreasuryDirect:TIPS:期限、最低购买额、付息方式与到期偿还规则。
- TreasuryDirect:I bonds:利率构成与当期综合利率。
- 美联储 H.15 利率表:每日公布的名义与通胀挂钩国债收益率,本文数字取 2026 年 9 月 10 日。
- 英国债务管理办公室(DMO)问答:指数挂钩金边债参照 RPI 的方式。
- 福建省人民政府门户网站:转载的人民银行答问,储蓄国债两种形式的异同。