中文
本币一直贬值,普通家庭怎么护住存款高通胀环境下,先稳住购买力再谈增值的顺序
我是在一个本币长年贬值的地方长大的。小时候印象最深的不是什么经济新闻,而是奶奶把刚领的工资当天就花掉一大半,因为「放到下周就买不了这么多了」;是同一袋米的价签,几个月就要重贴一次。那种感觉很难对没经历过的人讲清楚:你没乱花,工资也按时发,可手里的钱就是一天比一天轻。这篇写给身处类似环境的家庭,不谈发财,只谈一件事:怎么尽量护住已经攒下的那点存款。
先把话说在前面:高通胀里没有完美解法,任何人跟你说有「稳住又赚翻」的法子,基本都该警惕。我能给的,是这些年自己摸索、也踩过坑的一套顺序:先保住基本生活和应急,再用承受得起的钱分散,绝不把全家的命根子押在某一样东西上。顺序对了,慌就少一半。
先把顺序排对,再谈选什么工具
- 高通胀环境里,现金和本币存款受伤最重,而且本币计价的资产容易一起缩水,「分散」必须跳出本币这一个篮子。
- 顺序比工具重要:先留足基本生活与应急的钱,再谈保值,最后才是极小比例的高风险尝试。
- 外汇、黄金等能不被本币单一拖累,但各有汇率、保管、可用性和合法性的代价,没有谁能让你只赚不亏。
- 外汇管制、产品可用性、持有合法性各地差别很大且会变,能做什么要按你所在地的现行规则来,走正规渠道。
本文目录
工资追不上物价:高通胀的真实体感
低通胀地区的人谈通胀,多半是看新闻里的百分比;高通胀地区的人不用看新闻,因为它就写在生活里。最直接的体感有几样:发薪日要赶紧把要囤的东西买掉,因为钱过几天就不值;价签频繁更新,老物价你已经记不住;存折上的数字在涨,能买的东西却在减;亲戚间不知不觉养成了「有点闲钱就换成别的」的习惯。
这背后是同一件事:工资和存款利率,长期追不上物价上涨的速度。账面没少,购买力在缩。对一个普通家庭来说,这种缩水不是抽象的宏观指标,而是孩子的学费、看病的预备金、过年的那点底气,在悄悄变薄。承认这种焦虑是真实的,是做对决定的第一步;但越焦虑,越要按顺序来,而不是凭着慌乱去抓救命稻草。
为什么高通胀里现金最受伤
普通通胀和高通胀,伤害的逻辑一样,但烈度完全不同。在每年百分之二三的环境里,现金缩水是温水煮青蛙,几年才看得出;在两位数甚至更高的环境里,它是肉眼可见地往下掉。这时有两件事要特别清楚:
- 现金和本币活期最受伤。它们几乎不生息,却被通胀全额稀释,等于持有一份「看不见的负利息」,而且利率越追不上通胀,负得越多。
- 本币计价的资产容易同向缩水。本币存款、本币理财、本币计价的很多东西,背后都绑着同一个货币。本币一弱,它们换算成真实购买力时往往一起往下走。你以为买了好几样很分散,其实暴露在同一个风险下,这是高通胀里最常见的「假分散」。
所以高通胀下的护盘思路有个关键转折:真正的分散,不只是多买几样本币资产,而是要有一部分价值不被本币这一个变量单独拖着走。这也是后面会谈到外汇、黄金的原因:不是它们一定涨,而是它们的命运没有完全绑在你家货币上。想把「保值」和「赚钱」是两码事这层先弄明白,可以回看 现金为什么在悄悄缩水。
一套顺序:先稳住,再分散
高通胀里最容易出错的,不是选错某样资产,而是顺序乱了:一焦虑就把全部积蓄换成某一样,结果基本生活反而没了缓冲。我的建议是按下面这个次序来,一步稳了再走下一步:
- 先保障基本生活与应急。先算清楚家里几个月的必要开销,把这笔钱以最稳、随时能取的形式留好。高通胀里这笔钱确实也在缩,但它的首要任务是「随时能用」,不是「跑赢通胀」。地基不能拿去博。
- 再用能承受损失的钱分散到不被本币单一拖累的工具。地基稳了,剩下短期用不到、且亏了也不影响生活的部分,才考虑分一点到外汇、黄金这类不完全绑定本币的工具。重点是分散和分批:不同工具、不同时间点慢慢来,哪一样还说不清它靠什么涨跌,就先别往里放。
- 最后才是极小比例的高风险尝试。如果你了解并愿意承担,可以拿极小一部分(小到全亏也不心疼)去接触波动极高的东西,比如比特币。它短期腰斩并不稀奇,所以只能是边角料,绝不是护盘的主力。
每个家庭的比例都不一样,没有放之四海皆准的数字,更没有一个该长期照搬的标准答案。怎么想这件事,单独写在 「一小部分」到底是多少。
护存款的几种做法,各防什么
把常见做法摆到一起看,更容易理解它们各自防什么、代价在哪。下面这张表是给新手的相对比较,不是评级,也不针对任何具体市场或时点。
| 做法 | 主要防什么 | 主要风险 / 代价 | 适用 |
|---|---|---|---|
| 留足本币应急金 | 突发支出、短期周转 | 会被通胀稀释,但换流动性与安全 | 所有家庭,第一优先,不参与波动 |
| 持有一部分外汇(如美元) | 本币贬值 | 汇率波动、当地管制、保管与渠道合法性 | 本币贬值快、且持有合法可得时 |
| 配置少量黄金 | 长期通胀、系统性恐慌 | 可能多年不涨、短期能跌;实物要保管 | 愿意长期持有、能接受波动的小比例 |
| 把全部存款 all-in 某一样 | (看似一步到位) | 风险极高:换在高点、被迫低价变现 | 不建议,属恐慌决策 |
| 借钱 / 上杠杆抗通胀 | (被宣称放大保值) | 把保值变成赌,亏损与债务叠加 | 不建议,已超出护盘范畴 |
表里的定性会因时因地不同,请结合本地化考量一起看。想横向比较各类避险工具的波动与变现,见 避险资产横向对比;外汇的具体持有方式见 普通人怎么持有一点美元。
本地化考量:外汇、可用性与合法性
高通胀地区往往伴随着对资金的各种管理,而这些规则各地差别极大、还会随时调整。本站不替任何地区下结论,下面只是提醒你「该去核对哪些事」,答案一律以你所在地区现行的官方规则为准。
- 外汇兑换与持有。个人能不能换汇、换多少、能不能持有、能不能跨境,各地规定不同。请通过正规、合法的渠道办理,并以官方公告为准。本站不会、也不应教你绕开任何管理规则。
- 产品可用性。同一种工具,在你所在地区不一定买得到,或形式不同。别看到别处的做法就照搬,先确认本地有没有合法、正规的途径。
- 合法性与正规渠道。越是钱不值钱的环境,地下兑换、来路不明的「高息保值」越多。它们往往伴随诈骗、卷款和法律风险。看不懂、来路不明、要走非正规通道的,一律别碰。
- 税务与申报。持有、兑换、跨境是否涉及申报或税务,因地区而异。具体口径请以当地现行官方规则为准,必要时咨询正规专业人士,本站不提供税务或法律意见。
通用的思路可以借鉴,每一个「能不能、怎么办」的具体问题,都得回到你所在地的现行规则去核实。
本币这些年缩了多少,去看一眼
体感容易被情绪放大,也容易被麻痹。两件事可以亲手做一遍:
- 查本币兑美元的近年走势。找你所在货币对美元的历史汇率,看过去几年的曲线。如果一路走低,你就能直观看到「同样一笔本币,能换到的外币在变少」。
- 查本地通胀的近年数据。去世界银行、IMF 等公开数据库(见文末资料来源),查你所在地最近几年的通胀率。拿 72 除以这个数,得到的是购买力减半大约要几年:12% 约六年,24% 约三年。
把抽象的「钱在变毛」换成你亲眼看到的曲线和数字,护盘的紧迫程度该有多高,你自己心里就有数了,而不必被任何人的话术牵着走。
把它变成一份能执行的计划:第一周、第一个月、之后
前面几节给的是判断依据,这一节给的是动作。写成周和月,是因为高通胀里最常见的错不是选错工具,而是想在同一个下午把所有事做完。
第一周:把不能动的钱先隔出来
这一周不谈买什么。先算出未来三到六个月一定要付的钱,房租、学费、还款、家里固定的医药开支,把这笔钱单独放在你随时能取、金额不随价格波动的地方。这一步不抗通胀,它会被通胀啃掉一点,那是你为「任何时候都不必被迫贱卖东西」付的保费,值得付。跳过这一步的人,往往在三个月后不得不在最差的时点把刚买的东西卖掉。
做完的标志:你能说出这笔钱的具体金额,它待在一个单独的账户或单独一笔里、没和日常开销混在一起,而且你三分钟之内能取到它。
第一个月:先把规则弄清楚,再动第二笔钱
高通胀的地方往往同时有外汇管制、额度限制或申报要求,而这些规则变得比新闻快。动任何一笔钱之前,去当地官方渠道把三件事看清楚:个人一年能合法换多少、通过哪些渠道、需要什么材料。查不到或看不懂,就先别动。多拿一个月现金的代价,远小于把积蓄放进一个你说不清合法性的安排里。这个月真正要做的是把管子跑通:用一笔小到亏光也无所谓的钱,完整走一遍流程,包括再把它取回来。
做完的标志:额度、渠道、材料这三件事你能用自己的话说清楚,并且已经有一小笔钱完整走通过一次,往返都验过。
之后:分批投,别挑时点
到这一步才轮到买什么,而怎么买比买什么更要紧。把打算投入的金额拆成若干份,按固定的日子投,别等一个自己觉得合适的价格。这样做的理由很实际:它取消了「判断时点」这件事,于是一次判断错误也毁不掉整个计划。分批本身并不保证赚得更多。每投一次记一行:日期、金额、当时的价格或汇率。三个月后回头看这张表,你对自己在做什么的了解,会超过看任何行情。
做完的标志:那张表真的存在,上面有日期和金额,你已经按计划投过至少两次,并且中间没有因为价格动了就改计划。
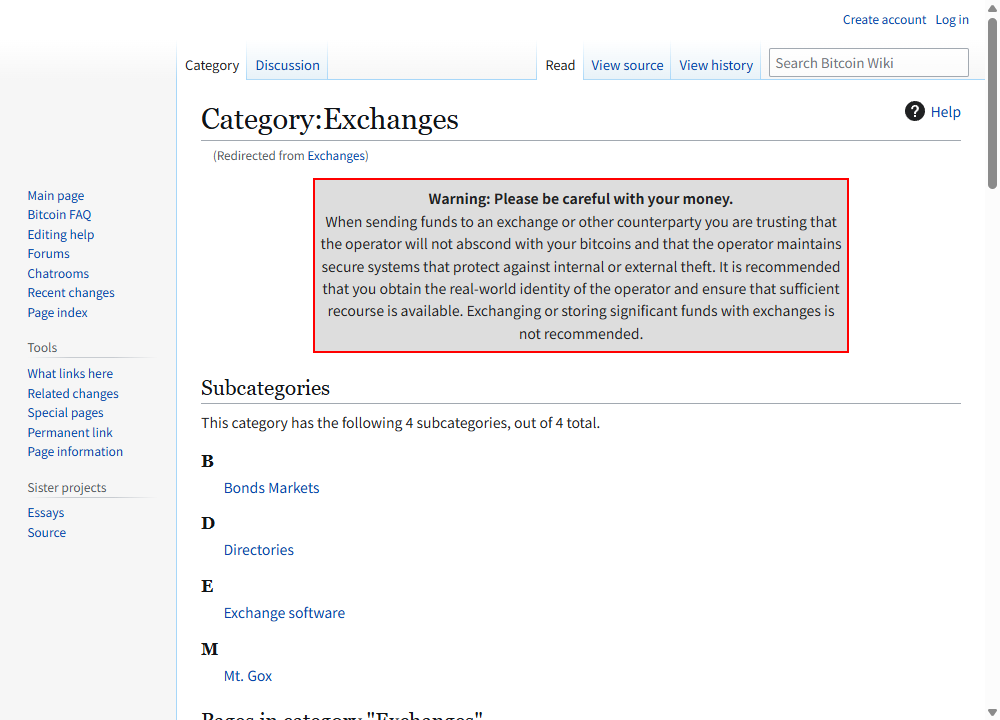
还有一件事和买什么无关。不管你最后走哪条路,都别把这笔钱长期留在一个只是「方便交易」的地方。下面这段警告来自 Bitcoin Wiki 的交易所分类页,说的是同一个道理:把钱转进交易所,等于同时相信运营方不会卷款、并且守得住防内外盗窃的系统。
计划做完不等于做对。三个月后重看一遍这三件事:那笔不能动的钱还在不在原位,规则有没有变,你的分批有没有被情绪改过。只要其中一件走样了,先把它修回来,再谈加码或换工具。
慌的时候,哪几步最该忍住
这四种情况,先放一晚再说
- 你正处在恐慌里,想「今天必须把所有存款都换掉」,这种情绪驱动的一次性大动作,是高通胀里最常见的亏钱方式。
- 有人劝你借钱或上杠杆去「抗通胀」,这不是护盘,是赌,本金和债务会一起压上来。
- 有人提供地下兑换、非正规通道,或来路不明的「高息保值」,背后常是诈骗与法律风险,钱一旦出去基本追不回来。
- 任何宣传带着「保证保值 / 锁定收益 / 包赚不亏」之类字样。本币都守不住的时候,没有哪家机构能替你把收益锁死,写在宣传单上的保证兑现不了。
在高通胀里,慢一点、走正规渠道、只动承受得起的钱,几乎从不会让你后悔;真正让家庭受伤的,往往是慌乱中那一下「赶紧把全部身家挪走」。
最容易犯的几个错
这些坑我见过、也替家里人挡过,列出来给你避雷。它们的共同点,都是把「保值」做成了「投机」或「赌」。
- 恐慌性 all-in 某一样。把全部存款一次性换成美元或黄金,看似果断,实则把宝全押在一个价格和一个时点上。换在高点、急用时被迫低价卖出,都可能让你亏得比通胀还狠。
- 借钱抗通胀。用借来的钱去买保值资产,是给本就脆弱的家庭再加一层杠杆。资产一波动,债务不会跟着缩,两头夹击最伤人。
- 信「保证保值」的骗局。越是本币不稳,「包赚保值」「锁定收益」之类的话术越多。记住一句:任何资产都有风险,没有谁能保证不亏,承诺得越满,越可能是局。
- 把投机当保值。看到某样东西短期猛涨就重仓冲进去,名义上叫保值,实际是追涨。护存款的目标是先别被吃掉本金,不是跟着行情博一把。
常见问题
- 本币一直贬值,是不是该赶紧把存款全换成美元或黄金
- 不建议一次性全换。恐慌性 all-in 任何单一资产本身就是新的风险:可能换在高点、急用时被迫低价变现,或踩到渠道问题。更稳妥的顺序是先留够覆盖日常和应急的本币,再用能承受损失的那部分钱分散、分批,慢慢来。
- 持有外汇或黄金,在我这里合法吗
- 各地对个人持有外汇、黄金以及兑换、跨境的规定差别很大,而且会调整。本站不替任何地区下结论,请以你所在地区现行的官方规则为准,通过正规、合法渠道办理,不要走地下通道。
- 为了跑赢通胀,借钱去买保值资产划算吗
- 不划算,风险很高。借钱意味着加杠杆,一旦资产短期下跌或本币波动,你可能既要还本付息又面临亏损,把保值变成了赌。护住存款的钱,应该是你自己的、且短期用不到的钱。
资料来源
通胀和汇率的历史数据,下面两个公开数据库都查得到,两家的统计口径略有出入:
- 国际货币基金组织(IMF):各经济体通胀、汇率与宏观数据。
- 世界银行(World Bank):各国通胀、物价等长期公开数据。