中文
短期国债凭什么算「稳」,普通人怎么参与波动小、能生息背后的原理,渠道与利率风险
很多人第一次听到「国债」,第一反应是「那不是国家在借钱、跟我有什么关系」。可一旦开始琢磨「有笔钱暂时不用,又不甘心放活期白白被通胀啃」,短期国债几乎总会冒出来,被各种文章标成「最稳的那一类」。问题是,它到底凭什么稳?这个「稳」又稳到什么程度?这篇按「先讲原理、再讲怎么参与」的顺序,把它说清楚。
我先把话放在前面:短期国债是用来「稳住和保持流动性」的工具,不是拿来「赚」的。如果你冲着它去是想多挣点,多半会失望,甚至会因为想多挣一点而去碰不该碰的东西。看完这篇,你应该能分清它能帮你做什么、做不到什么,以及在你所在的地方大概能怎么参与。
让它稳的是期限,不是收益
- 短期国债波动小,是因为期限短、到期还本付息,对利率变化不敏感。
- 它的收益来自利息,定位是「稳和流动性」,不是高回报,别指望靠它赚钱。
- 普通人参与大致有三条路:官方渠道直接买、货币市场基金、短债 ETF,门槛和成本各异。
- 它仍有利率风险、再投资风险,且在高通胀面前可能跑不赢物价,并非没有风险。
本文目录
短期国债到底是什么
把它拆开看其实很朴素:国债,就是政府向公众借钱时开的「借条」,承诺到期连本带息还给你。所谓「短期」,指的是借的时间短,通常是一年以内或两三年内(具体怎么划分、有哪些品种,各地叫法和规则不同,以当地现行官方规则为准)。你借钱给信用很高的发行方,约定一个不长的期限,到期拿回本金加利息,这就是短期国债的全部核心。
正因为发行方是政府、违约的概率在主流经济体里通常很低,它常被当成「最接近现金、又比现金多一点利息」的那一档资产。但请注意,「违约概率低」不等于「没有任何风险」,这两件事的差别,是这篇后面要专门讲的。
它的「稳」从哪来:期限短的好处
短期国债波动小,背后其实有个挺直觉的道理:到期日越近,价格越贴近它最终要还给你的本金。
债券在到期前是可以在市场上买卖的,价格会随利率上下浮动。这里有个关键规律:市场利率上升,已经发行的旧债券因为利息较低,就没那么抢手,价格会跌;利率下降则相反。但这个影响有多大,和「还有多久到期」直接相关。一张还有二十年到期的债券,利率一动,价格可能晃得很厉害;而一张几个月后就到期、马上要按面值还本的债券,价格几乎没多少空间可晃。
所以短期国债的「稳」不是谁担保出来的,而是期限短让它对利率变化不敏感的自然结果。它越靠近到期,就越像一笔快要兑现的确定金额。这也解释了为什么同样是国债,长期的就一点都不「稳」,反而可能很颠簸。
收益从哪来:利息,而不是涨价
很多人习惯用「买了会不会涨」来衡量一项资产,但短期国债不该这么看。它的收益主要来自利息,也就是发行方为借你这笔钱付的报酬,到期把本金还你、利息也结清。你赚的是「借钱给政府的那点利息」,不是指望它价格翻倍。
这点很重要,因为它决定了你对它的预期该有多高。利息的高低,跟随整体的利率环境走:利率高的时期,新发的短期国债收益率也高;利率低的时期就低。它给你的,是一个相对确定、但有限的回报。换句话说,它的吸引力从来不是「能给多少」,而是「在能拿回本金的前提下,还能比放活期多挣一点」。
它的定位是「稳」,不是「赚」
短期国债是放「想稳住、又不想完全躺平」的钱的地方,不是用来追求收益的工具。
它在一个理财结构里扮演的角色,更接近「应急钱和长期投资之间的缓冲带」:比活期多一点利息,又保留较好的流动性和较低的波动。它要的是稳和随时能用,不是高回报。一旦你开始嫌它「收益太低」、想从这部分钱里榨出更多,往往就会被引去碰长久期债券或高风险的债,那已经离开了「稳」的初衷。关于这部分钱在整体里占多少合适,守值单独写在 「一小部分」到底是多少。
短期国债和银行定期存款,到底差在哪
很多人把这两样归成一类,因为它们都写着「到期还本付息」。但在「钱借给了谁、出事谁兜底、想提前拿回来怎么办、利息谁说了算」这四件事上,两者的答案完全不同。
| 这一条 | 短期国债 | 银行定期存款 |
|---|---|---|
| 钱借给了谁 | 政府(发行方) | 这家银行 |
| 出事谁兜底 | 发行方自己的偿付能力 | 存款保险,但有上限,超出部分自担 |
| 到期前要用钱 | 可在市场卖出,但按当时价格,可能低于买入 | 通常能提前支取,代价是损失部分利息 |
| 利息谁说了算 | 发行与市场定,买入那一刻基本锁定 | 银行挂牌,会随政策与自身情况调整 |
这张对照只讲结构上的差别,不涉及任何一家银行或任何一只券。存款保险的额度、国债的品种与买卖规则各地都不一样,动手前请到当地官方渠道确认。
「哪个更好」这个问题本身问错了,它们回答的不是同一个问题。真正的分水岭是金额:存款保险有上限,超过那条线的部分,你承担的就是这家银行本身的信用;而国债从头到尾承担的是发行方的信用。上限具体多少、覆盖哪些账户类型,各地规则差别很大,别拿别处听来的数字套自己,以当地现行规定为准。
普通人能怎么参与:三条路
认清它是「稳」的工具之后,再看怎么买就清醒多了。普通人参与短期国债,大致有三条常见的路,方便程度、成本和适用账户都不一样:
- 通过官方渠道直接买国债:不少经济体有面向个人的官方认购渠道或银行代销。好处是直接、成本通常较低;代价是操作和可买品种因地区而异,单笔可能有起购门槛,想中途变现也未必随时方便。
- 货币市场基金:一种主要投向短期、高信用债务工具的基金,通常流动性好、申赎方便,适合放短期周转的钱。但它不是国债本身,收益和构成看基金,也不等同于存款,请看清产品说明。
- 短债 ETF:在交易所上市、跟踪一篮子短期债券的基金,买卖像买股票一样灵活,分散度也不错。代价是会有管理费、买卖价差,价格也会随市场小幅波动,且需要一个能交易的证券账户。
这三条路具体哪条在你那儿可用、起购多少、税务怎么算、申赎规则如何,因地区和账户类型差别很大,别照搬别处的数字;下面讲中途用钱的那一节,拿国内储蓄国债的规则举了例子。
三种参与方式对照
| 方式 | 门槛 | 流动性 | 成本 | 主要注意点 |
|---|---|---|---|---|
| 官方渠道直接买 | 可能有起购额 | 中 | 通常较低 | 可买品种、认购与赎回规则因地区而异 |
| 货币市场基金 | 较低 | 较好 | 看基金费率 | 非国债本身、非存款,构成与收益看产品 |
| 短债 ETF | 较低 | 较好 | 管理费+价差 | 需证券账户,价格仍会小幅波动 |
三条路的门槛、税务和可用性因地而异,表里只标了大致方向。真要走哪一条,先到当地官方渠道把当前规则看一遍。
查当前收益率,和通胀比一次
查两个数,一减就知道放在这里的钱是在跑赢还是跑输物价:
- 查当前的短期国债收益率。去你所在地的官方国债发行或财政机构页面(见文末来源,其他地区以当地官方为准),看看现在不同期限大致是什么水平。
- 把它和你所在经济体的通胀率比一比。用收益率减去通胀率,得到大致的「实际收益」。如果是正的,说明它至少帮你勉强跟上物价;如果是负的,要明白:你账面在涨,购买力可能仍在缩。
这一步的意义,是让你用自己所在地的真实数字,而不是别人的故事,来决定要不要、放多少。通胀数据可在世界银行、IMF 等公开库查到。
国债没到期就要用钱,会亏多少
「到期还本付息」要等到到期那天才兑现。中途要用钱,国债分成两类,各走一套规则:一类能在市场上买卖,比如美国的国库券、英国的金边债、国内交易所和银行柜台的记账式国债,中途卖出按当天的市场价成交;另一类是国内银行卖的储蓄国债,不能转让,只能回到原渠道提前兑取。
能卖的那一类,价格和市场利率反着走,剩余期限决定它晃多大。按零息券粗算,同样是市场利率从 4% 升到 5%:
| 剩余期限 | 利率 4% 时的价格 | 升到 5% 后 | 变化 |
|---|---|---|---|
| 3 个月 | 99.02 | 98.79 | −0.24% |
| 1 年 | 96.15 | 95.24 | −0.95% |
| 3 年 | 88.90 | 86.38 | −2.83% |
| 10 年 | 67.56 | 61.39 | −9.13% |
| 30 年 | 30.83 | 23.14 | −24.96% |
价格按 100 ÷ (1 + 利率)^年数 算。用零息券是为了把期限的影响单独拎出来看,带票息的券同样期限下跌得会少一些,先后顺序不变。
3 个月的券,利率跳一个点只掉两毛多,拿到到期更是一分不少;10 年的券掉九个多点,偏偏赶在这时要卖,就是实打实的亏损。前面说「让它稳的是期限」,落到操作上就是这一句:钱可能随时要用,就把剩余期限压短。
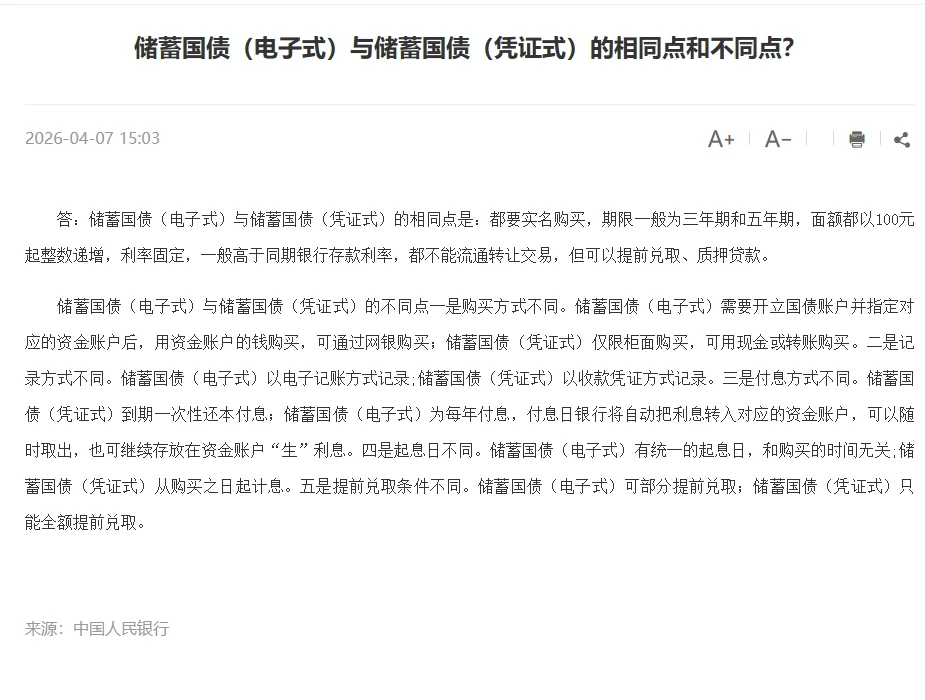
储蓄国债是另一套。人民银行的答问里说得清楚:电子式和凭证式都要实名购买,期限一般三年、五年,利率固定,不能流通转让,但可以提前兑取;电子式能部分兑取,凭证式只能全额。因为不交易,它没有价格涨跌,账面上看不到浮亏。代价换了个样子:提前兑取要按持有时间扣掉一部分利息,还要付一笔手续费,具体扣多少,每一期的发行通知里都写着。
所以挑之前先问自己:这笔钱多久之内可能要动。一年之内可能要用,就选剩余期限短、随时能卖的品种,或者货币基金;确定三五年不碰,储蓄国债能把固定利率先锁住,提前兑取那点损失多半也用不着承担。
它的局限:利率、再投资与跑不赢通胀
短期国债被反复称作「稳」,但「稳」绝不等于「没有风险」。它有三条局限:
- 利率风险。它波动小,但不是零波动。利率上行时,你手里的债券或债基价格仍会下跌;只是因为期限短,跌幅通常有限。如果你必须在到期前卖出,就可能拿不回全部预期。
- 再投资风险。短期意味着很快到期,到期后你得把钱再投出去。如果那时利率已经降了,新一轮的收益就会比之前低。指望它长期锁定某个高利率,是做不到的。
- 跑不赢高通胀。当通胀明显高于它的收益率时,它给的那点利息根本盖不住物价上涨,你的实际购买力照样缩水。它能稳住的是「名义本金和流动性」,不是「在高通胀里保住购买力」。本金会随物价调整的那一类国债,另写在通胀挂钩国债里。
用它之前,先记住这两点
- 别把「稳」误当成「绝对安全」。它违约概率低、波动小,但利率风险、再投资风险、跑不赢通胀都真实存在。把它当成不会出问题的安全垫,会让你低估风险。
- 别为了多挣一点就去碰更长久期或更高风险的债。一旦你嫌它收益低、伸手去够长期债或高收益债,你就把这部分钱从「稳」推向了波动和违约风险,这正是很多人栽跟头的起点。
短期国债擅长的是一件很朴素的事:让暂时不用的钱稳稳待着、随时能取、顺便生一点息。把它放在这个位置,它很称职;指望它更多,就用错了工具。想看它和黄金、美元、比特币各自防什么、波动多大,见 避险资产横向对比。
常见问题
- 短期国债是不是放进去就一定不亏
- 不是。它波动小、违约概率低,但并非没有风险。利率上行时其价格会下跌,到期换手再投资的收益也可能变低,更重要的是它在高通胀时仍可能跑不赢物价。它的定位是「稳和流动性」,不是「赚」。
- 普通人怎么参与短期国债,一定要直接去买吗
- 不一定。常见有三条路:通过官方渠道直接买国债、买货币市场基金、买短债 ETF。哪条更方便、成本如何、税务怎么算,因地区和账户而异,请以你所在地的现行官方规则为准。
- 短期国债能抗通胀吗
- 只能部分对冲。它的利息会随利率环境变化,但当通胀明显高于其收益率时,扣掉物价上涨后你的实际购买力仍可能缩水。它更擅长的是稳住本金和提供流动性,不是战胜高通胀。
- 国债没到期能卖吗,会不会亏
- 看是哪一种。能在市场上交易的国债可以随时卖,按当时的价格成交,市场利率比买入时高,就可能低于买入价,剩余期限越长差得越多。储蓄国债不能转让,只能提前兑取,没有价格涨跌,但要按持有时间扣一部分利息并付手续费。两种拿到到期,都按约定还本付息。
资料来源
- TreasuryDirect:美国面向个人的国债发行与品种说明(其他地区以当地官方为准)。
- 国际货币基金组织(IMF):各经济体通胀与利率等宏观公开数据,便于对比收益率与通胀。